현대차 주가가 고점 대비 급락을 거듭하며 29만 원대 바닥을 위협하자 주주들의 심리적 불안이 한층 깊어지고 있다.
연중 고점인 78만 원선에서 형성된 물량에 갇힌 개인 투자자들은 기나긴 조정 장세 속에 지친 기색을 감추지 못한다.
그러나 현 주가 수준이 장부 가치조차 밑도는 PBR 0.6배대에 갇히면서 저평가 매수세 반등 여부에 관심이 쏠린다.
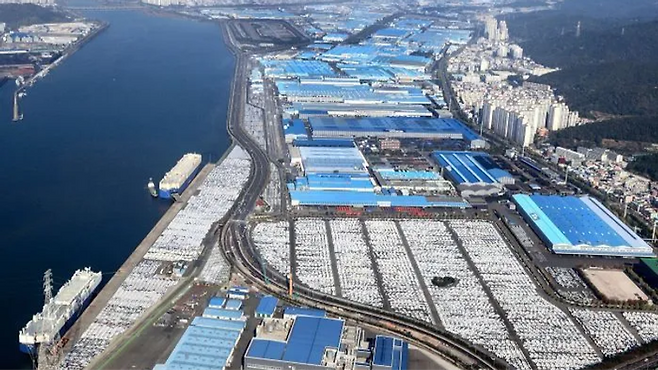
주가가 반토막 수준까지 내려앉은 주요 원인으로는 3분기 파업에 따른 생산 차질과 원가 부담 심화가 지목된다.
여름철 노사 갈등으로 약 5만 5천 대에 달하는 출고 공백이 생기면서 3분기 실적 컨센서스가 크게 낮아졌다.
증권가 역시 단기 실적 부진을 반영해 목표주가를 낮췄지만 보스턴 다이내믹스 등 로보틱스 가치는 여전하다는 평가다.
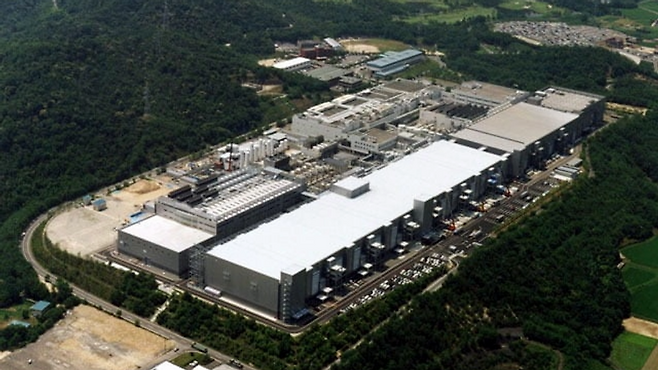
악재성 요인들이 3분기 실적에 선반영되면서 4분기부터는 생산 정상화에 따른 실적 회복세가 가시화될 전망이다.
혼류 생산 능력을 앞세운 하이브리드 차종과 고수익 SUV 판매 확대가 마진율 방어의 견인차 역할을 맡고 있다.
미국과 유럽 등 해외 핵심 시장에서 보급형 신차 투입이 본격화되면 실적 피크아웃 우려는 빠르게 해소될 수 있다.
전문가들은 보수적으로 계산된 목표가 기준으로도 현재 주가는 뚜렷한 상방 열기를 보유한 구간이라고 입을 모은다.
완성차 제조사를 넘어 미래 모빌리티 테크 기업으로 멀티플이 재평가될 경우 주가 반등 속도는 더욱 빨라질 수 있다.
외국인의 거듭된 매도세 진정 여부와 함께 4분기 출고량 수치가 외국인 수급 이동의 핵심 분수령이 될 것으로 보인다.
현대차가 29만 원선까지 내려앉으며 단기 악재를 두들겨 맞은 현 시점은 실적 정상화 여부를 확인해야 할 타임라인이다.
3분기 파업 여파가 가셔지고 4분기 하이브리드 신차 출하가 본격 재개되면 PBR 0.6배 박스권 탈출의 동력이 형성된다.
외국인 순매도 진정 흐름과 함께 50만 원선 정상화 궤도 진입 여부를 관전 포인트로 삼아 투자 기준을 재정비할 때다.