은퇴 후에도 매달 고정적인 수입이 들어온다면 어떨까요?
월급은 끊겼는데 통장에는 꼬박꼬박 돈이 들어오고, 주식이나 부동산 투자로 수익을 내야 한다는 부담도 없는 삶 말입니다.
실제로 국민연금을 받는 부부 가운데 두 사람의 연금을 합쳐 매달 554만원을 받는 사례가 나왔습니다.
웬만한 직장인 월급을 뛰어넘는 금액인데요.
도대체 어떻게 이런 일이 가능했을까요?
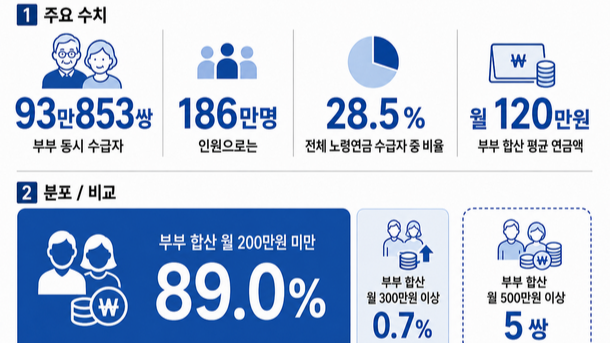
2026년 5월 기준 국민연금을 함께 받는 부부 수급자는 약 93만 명에 달했습니다.
이들의 월평균 합산 연금액은 약 120만원 수준이었으며, 부부가 함께 받아도 월 100만원에 못 미치는 경우가 약 42만 쌍이나 됐습니다.
반면 두 사람의 연금을 합쳐 월 300만원 이상 받는 부부는 6,636쌍에 불과했습니다.
그중에서도 최고액 사례는 한 부부가 매달 받는 국민연금 합산액이 무려 554만원에 달했습니다.
이 부부의 연금 수령액은 남편이 매달 약 265만원, 아내가 약 289만원이었습니다.
두 사람의 연금을 합치면 월 554만원으로, 부부가 각각 국민연금을 받아 안정적인 노후 소득을 만들어낸 셈입니다.
특히 두 사람 모두 국민연금 가입 기간이 상당히 길었습니다.
남편은 333개월, 아내는 344개월 동안 보험료를 납부해 각각 약 27년, 28년 넘게 가입을 유지했습니다.
연금액을 끌어올린 중요한 요인 중 하나는 연기연금입니다.
국민연금은 수급 시기를 늦추는 대신 연금액을 더 받을 수 있습니다.
1년 늦출 때마다 연금액이 7.2%씩 늘어나며, 최대 5년까지 연기하면 36%를 더 받을 수 있습니다.
이 부부 역시 두 사람 모두 연금 수령 시기를 5년 늦춘 것으로 알려졌습니다.
다만 연기를 원한다면 늦추는 동안 생활비를 마련할 수 있는지, 건강 상태 등을 함께 따져봐야 합니다.
국민연금 수령액을 결정하는 데 중요한 요소는 가입 기간과 납부 이력입니다.
과거 실직이나 육아 등으로 보험료를 내지 못했던 기간이 있다면 최대 119개월까지 추후납부 제도를 활용할 수 있습니다.
소득이 없는 사람도 임의가입을 통해 가입할 수 있고, 60세 이후 임의계속가입을 선택할 수도 있습니다.
다만 추가 납부에는 비용이 발생하므로 본인의 가입 이력과 신청 가능 여부부터 확인해야 합니다.
월 554만원을 받는 부부는 극히 드문 사례이며, 평균 합산액은 약 120만원입니다.
연금을 일찍 받으면 수령액이 줄고 늦게 받으면 늘어나는 만큼 자신의 상황에 맞는 선택이 중요합니다.
2026년부터는 국민연금 보험료율도 9.5%로 인상되었습니다.
결국 이 부부의 사례가 보여주는 건 오랜 기간 가입을 유지하고, 부부가 각자 연금 수급권을 확보한 뒤 수령 시기까지 전략적으로 선택했다는 점입니다.
Copyright © 본 콘텐츠는 저작권이 보호되며 카카오 운영지침을 준수합니다.