한화비전·한화세미텍, 2Q 사상 최대 매출…영업이익도 1Q 대비 196.8% 증가
매출 18.6%·영업익 11.6% 증가로 컨센 상회…AI카메라 매출 비중 59%
한화비전이 2분기에 사상 최대 매출을 올리며 시장 기대치를 크게 웃돌았다. 보안 사업의 인공지능(AI) 카메라 판매 확대와 반도체 장비 자회사의 흑자 전환이 함께 맞물린 결과다.
한화비전은 2026년 2분기 연결 기준 매출 5423억원, 영업이익 656억원을 기록했다고 30일 밝혔다. 매출은 전년 동기 대비 18.6%, 전분기 대비 22.9% 늘었다. 영업이익은 전년 동기보다 11.6%, 전분기보다 196.8% 증가했다. 시장 기대치와 비교하면 매출은 8.2%, 영업이익은 34.0% 상회했다.
영업이익률은 12.1%로 전분기(5.0%)보다 7.1%포인트 개선됐다. 당기순이익은 753억원으로 흑자 전환했다.
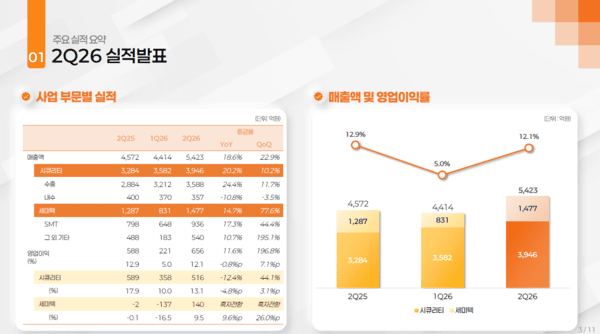
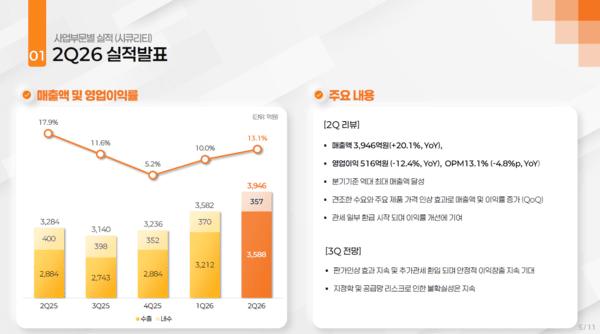
보안 사업을 담당하는 시큐리티 부문은 매출 3946억원을 기록해 분기 기준 역대 최대치를 달성했다. 전년 동기 대비 20.2%, 전분기 대비 10.2% 증가한 규모다. 수출이 3588억원으로 전년보다 24.4% 늘며 성장을 이끌었다. 반면 내수는 357억원으로 10.8% 줄었다.
견조한 수요에 더해 주요 제품 가격 인상 효과가 반영됐고 관세 일부 환급이 시작되며 이익률 개선에 기여했다.
체질 변화는 뚜렷하다. AI 카메라 판매 비중은 네트워크 카메라 판매 수량 기준 37%까지 올랐다. 지난해 1분기 23%에서 다섯 분기 연속 상승한 결과다. 매출 기준 비중은 59%로, 같은 기간 41%에서 18%포인트 높아졌다. 일반 카메라보다 단가가 높은 AI 카메라가 매출의 절반을 넘어선 셈이다.
한화비전은 3분기에도 판가 인상 효과가 지속되고 추가 관세 환입이 이뤄지며 안정적인 이익 창출이 이어질 것으로 기대했다. 다만 지정학적 리스크와 공급망 불확실성은 계속될 것으로 내다봤다.
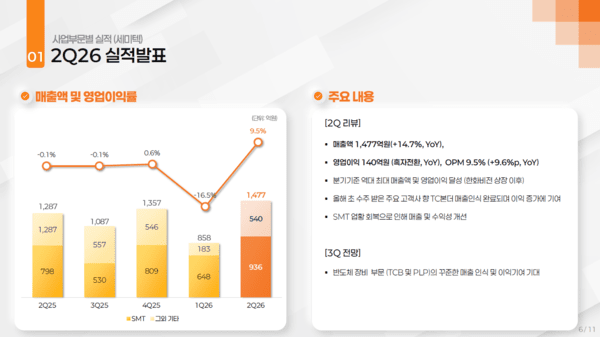
반도체 장비를 담당하는 세미텍 부문은 매출 1477억원, 영업이익 140억원을 기록했다. 매출은 전년 동기 대비 14.7%, 전분기 대비 77.6% 급증했다. 영업이익은 지난해 2분기 2억원 손실에서 흑자로 돌아섰다.
또 영업이익률은 9.5%로 전년 대비 9.6%포인트 개선됐다. 한화비전 상장 이후 분기 기준 최대 매출과 최대 영업이익이다.
실적 개선을 이끈 것은 올해 초 수주한 주요 고객사향 열압착(TC) 본더의 매출 인식이 완료된 데 따른 효과다. 여기에 표면실장기술(SMT) 업황이 회복되며 매출과 수익성이 함께 개선됐다. SMT 매출은 936억원으로 전년 대비 17.3%, 전분기 대비 44.4% 늘었고 그 외 기타 부문도 540억원으로 전분기보다 195.1% 증가했다.
한화세미텍은 3분기에도 TC본더와 패널레벨패키지(PLP) 등 반도체 장비 부문의 꾸준한 매출 인식과 이익 기여가 이어질 것으로 기대했다.
증권가도 한화세미텍의 실적을 주목했다. 한국투자증권 남채민 애널리스트는 "TC본더는 하반기 10~20대 가량의 추가 발주가 있을 것"이라며 "2027년 PT&7 준공으로 TC본더 발주 규모는 올해 더 확대될 것"이라고 기대했다.
KB증권 강다현 애널리스트는 "향후 HBM5부터 하이브리드 본딩으로의 전환이 필연적인 상황에서 한화비전은 SK하이닉스와의 공동개발을 바탕으로 2028년 하이브리드 본더를 출시, 관련 수혜를 누릴 것"이라며 "한화비전은 2021년부터 핵심 고객사와의 협업을 통해 하이브리드 본더를 공동 개발하는 등 경쟁 업체들 대비 우위에 설 수 있는 기술력과 레퍼런스를 보유 중"이라고 말했다.