대신證 “한화시스템, 필리조선소로 마스가 핵심 투자 종목될 것… 목표 주가 상향”
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
대신증권은 4일 한화시스템에 대해 마스가(MASGA·Make America Shipbuilding Great Again) 프로젝트에 따른 핵심 투자 종목이 될 것이라고 전망했다. 한국의 핵추진잠수함 건조가 승인되면서 필리조선소를 보유한 한화시스템이 수혜를 받을 수 있다는 것이다.
핵추진잠수함 건조는 필리조선소의 방산 라이센스 획득, 설비 투자 등 선행 조건이 남아 있어 당장 추진은 어렵겠으나, 마스가 프로젝트와 함께 수혜를 받을 것이라는 분석이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
대신증권은 4일 한화시스템에 대해 마스가(MASGA·Make America Shipbuilding Great Again) 프로젝트에 따른 핵심 투자 종목이 될 것이라고 전망했다. 한국의 핵추진잠수함 건조가 승인되면서 필리조선소를 보유한 한화시스템이 수혜를 받을 수 있다는 것이다. 이에 따라 목표 주가는 7만1000원으로 상향하고, 투자 의견은 ‘매수’를 유지했다.
한화시스템의 3분기 연결 기준 매출액은 8077억원, 영업이익은 225억원을 잠정 기록했다. 매출액은 전년 동기 대비 26.4% 증가했으나, 영업이익은 60.5% 급감했다. 방산 부문에서는 매출액 4814억원, 영업이익 498억원을 기록하며 영업이익률이 10%를 상회했다. ICT 부문은 한화에어로스페이스의 ERP 사업이 종료되면서 매출액 1557억원, 영업이익 120억원으로 다소 축소된 모습이다.
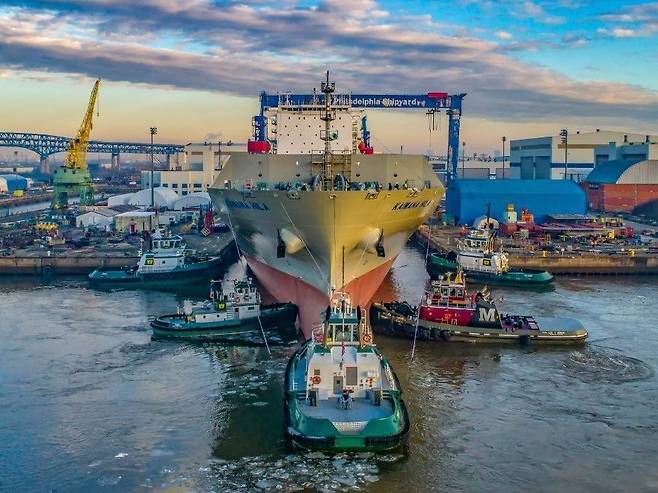
3분기 영업이익이 급감한 배경에는 필리조선소에 대한 초기 투자 관련 비용 확대가 꼽힌다. 과거 누락된 원가 항목이 반영되고, 조선소 정상화를 위한 비용이 투입된 탓이다. 필리조선소에 대한 비용은 당분간 지속 반영될 것으로 보이며 흑자전환 시점도 불확실한 상태다.
다만 한국의 핵추진잠수함 건조가 승인되면서 필리조선소에 대한 잠재력이 부각되고 있다. 핵추진잠수함 건조는 필리조선소의 방산 라이센스 획득, 설비 투자 등 선행 조건이 남아 있어 당장 추진은 어렵겠으나, 마스가 프로젝트와 함께 수혜를 받을 것이라는 분석이다.
이태환 대신증권 연구원은 “한화시스템은 핵추진잠수함 건조 조선소로 지정된 필리조선소 지분 60%를 보유하고 있다”며 “당장의 비용은 아쉽지만 잠재력은 충분하다”고 평가했다.
- Copyright ⓒ 조선비즈 & Chosun.com -
Copyright © 조선비즈. 무단전재 및 재배포 금지.
- [줌인] 9개월 새 114명 사망… ‘세계 2위’ 스페인 고속철의 몰락
- 1600억에 팔린 제천 킹즈락CC, 5년 만에 매물로
- [인터뷰] “종이가루까지 모았죠”… 40년 전 韓 반도체 역사 되살린 조은혜 연구사
- [단독] 몰수한 중국 불법어선 돌려주라는 법원… 줄소송 우려
- 中 엔비디아 빈자리에 국산화 가속… 무어스레드 매출 18배 급증
- 전세 갱신했더니 월세 생겼다… 매달 38만원 더 낸다
- [단독] 불닭 미투 논란 하림, ‘BULDAK’ 있는데 ‘BUL SAUCE’ 美 상표 등록
- [단독] 日, ‘노벨상 5회 수상’ 중성미자 국제공동연구 韓에 요청했지만… 과기정통부 내년 예
- ‘2조달러’ IPO 도전하는 앤트로픽… 공동창업자 7명 ‘35조원’ 부자 된다
- [인터뷰] 한 달 살 집 찾는 외국인들… 박형준 삼삼엠투 대표 “해외 결제 비중 25%”