삼성전자가 레인보우로보틱스 지분을 35%까지 확대하며 로봇 사업 본격화를 선언하자 관련 종목으로 시선이 집중되고 있다.
국내 증시에서는 레인보우로보틱스를 필두로 액추에이터 전문기업 로보티즈와 정밀 감속기 업체 에스피지가 대표주로 꼽힌다.
피지컬 AI 시장의 본격적인 확대 기대감에 개인 투자자의 수급이 쏠리는 가운데 주가 변동성도 한층 커지는 모습이다.
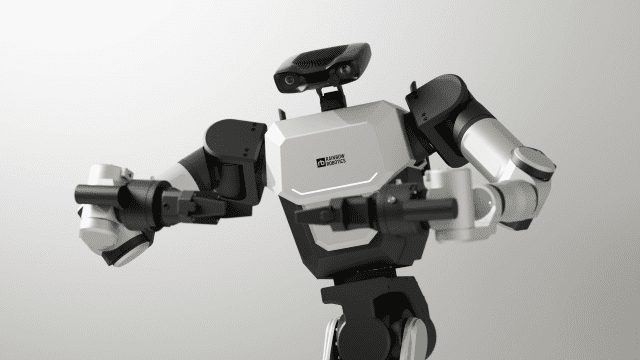
삼성전자는 콜옵션을 전격 행사해 레인보우로보틱스 지분 35%를 확보하며 최대주주 지위와 함께 연결 자회사 편입을 완료했다.
이족보행 기술과 이동형 양팔 로봇 라인업을 보유한 기업으로서 삼성 그룹 제조 현장의 자동화 수혜가 크게 기대되는 상황이다.
다만 상장 이후 주가가 크게 오른 만큼 단순한 지분 인수 호재를 넘어 실제 공동 제품 양산과 실적 수주가 뒤따라야 한다.
휴머노이드 로봇 관절을 제어하는 핵심 부품인 액추에이터 분야에서는 로보티즈가 강한 기술적 입지를 구축하고 있다.
로봇 상용화 속도가 빨라질수록 정밀 관절 구동 모듈의 수요가 대폭 늘어나며 부품 공급 계약 가능성이 부각되는 구조다.
단기 주가 급등락이 지속되고 있으므로 신규 고객사 다변화와 함께 액추에이터의 실제 매출 증가세를 검증할 필요가 있다.
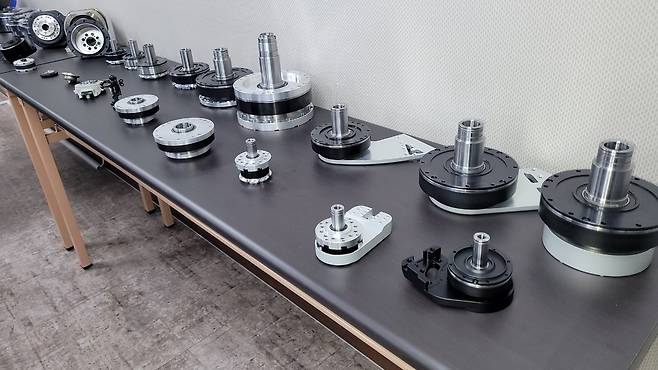
정밀 감속기와 모터를 국산화한 에스피지는 로봇의 고도화된 움직임을 구현하는 핵심 부품 생태계의 중심에 위치한다.
일본산 부품 의존도를 낮추는 국산화 흐름 속에서 대형 제조사들의 로봇 라인 증설에 따른 부품 수혜가 계속 거론된다.
그러나 전체 산업의 성장 기대감이 부품사의 즉각적인 영업이익 증가로 연결되는지 실적 수치를 점검하는 자세가 요구된다.
삼성전자가 주도하는 로봇 생태계 확장에 대한 기대감만으로 로봇 관련주의 단기 급등세에 무작정 동참하는 것은 위험하다.
레인보우로보틱스의 자회사 편입 시너지와 로보티즈, 에스피지의 핵심 부품 국산화가 실제 영업이익으로 입증되어야 한다.
투자자들은 단순한 수급 쏠림을 경계하고 다음 거래일 외국인 매매 동향과 함께 3분기 실적 발표의 구체적 지표를 확인해야 한다.