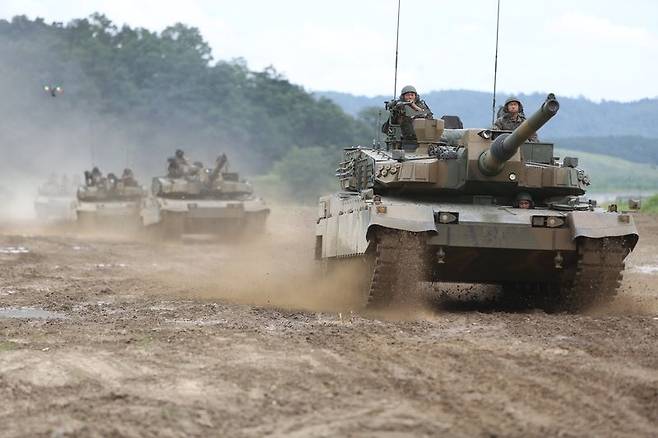
매출은 1조6207억원에 그쳤다. 다만 방산 부문 영업이익률은 28.1%로 올랐다.
현대로템의 3분기 실적이 시장 기대치를 밑돌면서 증권사 7곳이 일제히 목표주가를 낮췄다. 20일 금융투자업계에 따르면 이날 현대로템 실적을 분석한 SK증권, 현대차증권, 신한투자증권, iM증권, 삼성증권, 키움증권, 대신증권이 모두 목표주가를 하향 조정했다. 다만 7개사 모두 투자의견은 '매수'를 유지했다.
"매출은 제자리, 영업익은 기대치 밑돌아"
3분기 연결 기준 매출액은 1조6207억원으로 전년 동기 대비 0.1% 증가하는 데 그쳤다. 영업이익은 2471억원으로 시장 전망치였던 2760억원을 약 10% 밑돌았다. 원화 강세로 매출 성장폭이 둔화된 영향이 컸다는 분석이 나온다. 목표주가를 가장 낮게 제시한 곳은 신한투자증권으로 기존 23만원에서 15만원으로 34.8% 낮췄다. 현대차증권과 대신증권은 각각 16만원, 삼성증권은 16만6000원, SK증권은 18만원, iM증권은 19만원, 키움증권은 19만5000원을 제시했다.
"방산 수익성은 오히려 좋아졌다"
실적 전반이 부진했던 것은 아니다. 방산 부문 영업이익률은 28.1%로 전분기 24.5%보다 3.6%포인트 올랐다. 폴란드 K2 전차 2차 계약 물량의 인도가 시작되면서 수익성이 회복된 결과로 분석됐다. 문제는 그다음이다. 2차 계약 물량은 정상적으로 생산되고 있지만 후속 계약 체결이 늦어지면서 내년 방산 부문의 성장세가 둔화될 가능성이 커졌다. 수출 물량이 줄고 상대적으로 수익성이 낮은 국내 사업 비중이 확대되면 영업이익률에도 부담이 생긴다.
"폴란드 3차가 재평가의 출발점"
증권가가 공통으로 지목한 변수는 신규 수주다. 이동헌 신한투자증권 연구위원은 "폴란드 2차 생산 안정으로 방산 이익률은 반등했지만 추가 수주가 관건"이라며 "폴란드 3차 계약 시점 확인이 재평가의 출발점"이라고 평가했다. 다른 지역 전망은 엇갈린다. 페루는 올해 11월 현지 국회 심의 승인 절차가 예정돼 내년 초 계약 가능성이 거론되고, 루마니아는 신임 총리 선임 이후 신정부 출범과 함께 내년 1분기 내 수주가 기대된다. 반면 이라크는 정치적·재정적 불확실성에 중동 정세까지 겹쳐 계약 시점에 대한 우려가 커졌다.
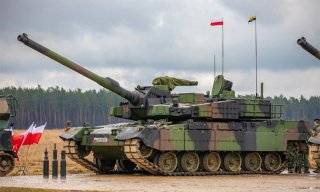
한승한 SK증권 연구원은 "이라크와 루마니아 K2 사업들의 수주 모멘텀이 확대되는 시점부터 안정적 수출 물량 확보에 따른 중장기 이익 성장에 기반한 재평가가 가능하다"며 "그전까지는 보수적인 접근이 필요하다"고 설명했다. K2가 잘 팔린다는 사실과 다음 계약이 언제 체결되느냐는 별개의 문제라는 점이 이번 실적 발표에서 확인된 셈이다. (사진 출처=다음뉴스·다음 이미지검색)