“NHN 11만원까지 오를 것”…실적 호조에 목표주가 잇달아 상향[줍줍리포트]
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
NHN이 시장 기대치를 웃도는 3분기 실적을 내놓으면서 증권사들이 잇달아 목표주가를 높이고 있다.
안재민 NH투자증권 연구원은 "당분간 공급자 우위 시장이 지속될 것으로 예상되는 만큼 NHN이 확보한 데이터센터 인프라의 수익화 가능성이 높다"며 "100MW 규모의 데이터센터가 2027년에 걸쳐 완공되는 만큼 2028년까지 가파른 실적 성장이 이어질 것"이라고 전망했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
AI 데이터센터 100MW로 확대
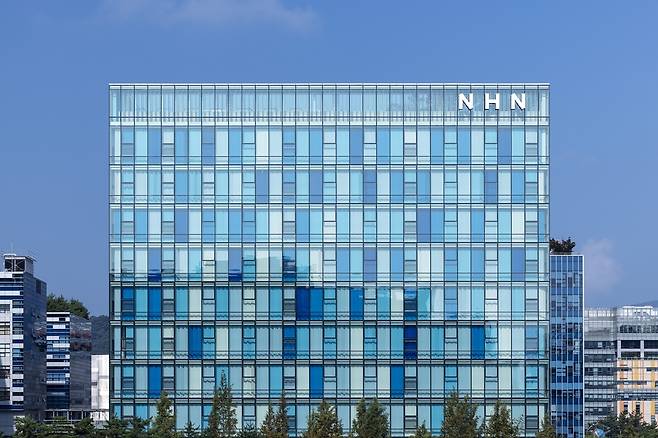
NHN이 시장 기대치를 웃도는 3분기 실적을 내놓으면서 증권사들이 잇달아 목표주가를 높이고 있다. 2027년까지 AI 데이터센터 인프라를 100MW 규모로 확대하겠다는 계획을 발표하면서 중장기 실적 성장에 대한 기대감이 커졌다는 분석이다.
11일 증권 업계에 따르면 NH투자증권은 NHN의 목표주가를 기존 8만 5000원에서 11만 원으로 상향 조정했다. 투자의견은 매수를 유지했다. 교보증권도 목표주가를 기존 6만 4000원에서 9만 2000원으로 올렸다. 메리츠증권은 8만 원에서 9만 5000원으로, 신한투자증권은 7만 3000원에서 8만 7000원으로 각각 상향했다. NHN은 전날 가격제한선(29.87%)까지 오른 7만 7400원에 장을 마감했다.
증권사들은 NHN의 3분기 실적에 주목했다. NHN의 3분기 매출액(연결 기준)은 7583억 원으로 전년 동기 대비 21.2% 증가했다. 영업이익은 588억 원으로 같은 기간 112.6% 늘었다. 영업이익은 시장 컨센서스인 539억 원을 웃돌았다.
사업 부문별로는 기술 부문의 성장세가 두드러졌다. 기술 부문 매출은 1717억 원으로 전년 동기 대비 53.6% 증가했다. NHN클라우드의 매출이 75.5% 늘어난 데다 일본 지역에서 클라우드 리셀링 사업 매출이 성장한 영향이다. 특히 양평 데이터센터의 예약률이 100%에 도달하는 등 AI 인프라 수요가 실제 매출로 이어지고 있다는 점이 긍정적으로 작용했다. NHN은 기존 판교·광주·영등포 데이터센터를 기반으로 2027년 말까지 AI 데이터센터 운영 규모를 100MW로 확대할 계획이다.
NH투자증권은 데이터센터 공급자 우위 시장이 당분간 이어질 것으로 전망했다. AI 시장의 성장성에 대한 우려가 존재하지만 이미 완공된 데이터센터를 찾는 수요는 상당히 높다는 판단에서다. 특히 2027년까지 100MW 규모의 인프라가 단계적으로 완공되는 만큼 2027년뿐 아니라 2028년까지 가파른 매출 성장이 가능할 것으로 내다봤다.
안재민 NH투자증권 연구원은 “당분간 공급자 우위 시장이 지속될 것으로 예상되는 만큼 NHN이 확보한 데이터센터 인프라의 수익화 가능성이 높다”며 “100MW 규모의 데이터센터가 2027년에 걸쳐 완공되는 만큼 2028년까지 가파른 실적 성장이 이어질 것”이라고 전망했다.
이효진 메리츠증권 연구원은 “기존 비핵심 사업 정리와 클라우드 고성장이 맞물리면서 전사 이익 성장세가 더욱 가팔라질 것”이라고 밝혔다.
신미진 기자 mjshin@sedaily.com
Copyright © 서울경제. 무단전재 및 재배포 금지.
- 한때 ‘신혼여행 성지’였는데 어쩌다…180석 비행기에 3명 탔다더니 발길 ‘뚝’
- 밥 먹고 나서 ‘이것’ 한잔 마셨을 뿐인데…“혈당 쑥 내려갔다” 연구결과 나왔다
- “딸한테 전세금 2억 빌려줬어요”…이자 안 받으면 증여세 걸릴까
- 젠슨 황, 中 스파이 의심 여성과 불륜 맞았다…“아내에게 상처 줘” 사내 메일로 사과
- “보험금 타려고” 모친 화학액체 먹인 딸…‘엄마인 척’ 동생과 연락했다
- 한진칼 지분 경쟁에 우선주 뛴 대한항공…NH證, 통합 효과에 목표가 21%↑
- “자도 자도 피곤해” 나만 그런 게 아니었다…‘잘 자는’ 한국인, 확 줄었다는데
- ‘K반도체 저승사자’, 삼성전자·SK하이닉스 목표가 최대 38% 낮췄다
- “매일 밤 방광 다 망가지고 있었다”…의사들 경고하는 잠자기 전 ‘이 습관’
- “같은 돈이라면 주식보단 부동산이지” 공식 깨졌다…美 40년 투자 성적표 보니