“30% 예상했는데 50%나 깎인다고?”…국민연금 신청자의 ‘착각’ [배짱 편한 은퇴]
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
"사람 일이 어떻게 될지 모르는데, 받을 수 있을 때 조금이라도 일찍 받는 게 낫지요."
이에 따라 은퇴자들 사이에서는 "차라리 연금을 일찍 신청해서 매달 받는 수령액을 줄이는 게 낫다"는 인식이 자리 잡기 시작했다.
현재 국민연금 수급개시 연령은 만 63세로, 만 60세까지 일하면서 보험료를 내고 3년 뒤부터 연금을 받는다.
하지만 정리해고 등 일찍 퇴사해 경제적으로 곤궁한 상황에 놓여 있다면 이보다 앞당겨 '조기연금' 신청을 할 수 있다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
“자칫하면 건강보험 피부양자 자격에서 떨어질까 봐 서둘러 신청했어요.”
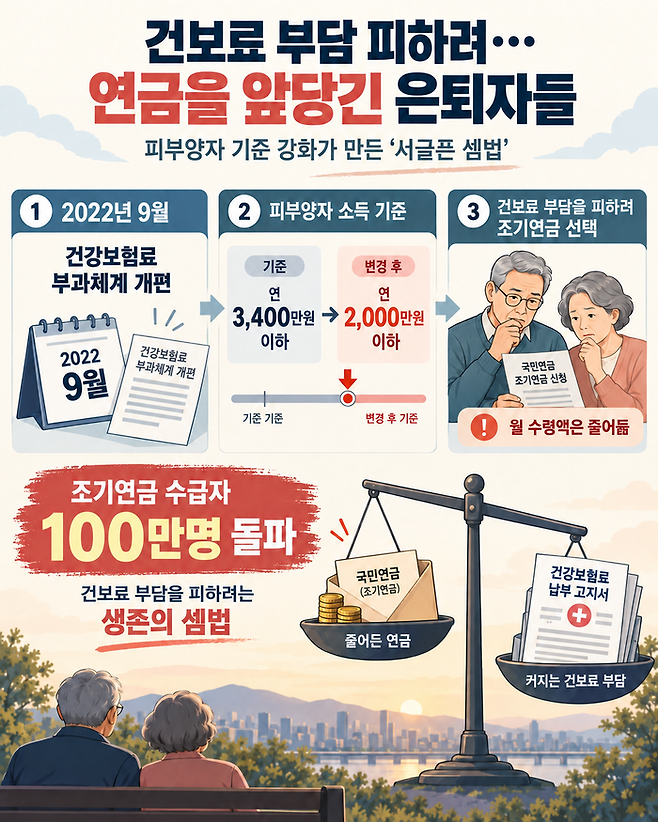
소득이 끊긴 ‘은퇴 크레바스(소득 공백기)’의 골이 깊어지면서 손해를 감수하고서라도 국민연금을 앞당겨 받는 조기연금 수급자가 100만명을 넘어섰다. 1999년 제도 도입 이후 26년 만이다.
법적 정년은 60세에 머물러 있는 반면 연금 수급 개시 연령은 점점 늦춰지고 있어 일터에서 물러난 중·장년층이 생계 불안 속에 연금 감액이라는 불이익을 무릅쓰고 조기 수령을 선택하는 모양새다.
실제 국민연금연구원의 조사에 따르면 조기연금 신청자의 상당수가 ‘생계비 마련’ 목적이었다.
지난 2022년 9월 건강보험료 부과체계가 개편되면서 피부양자 자격 요건이 대폭 강화됐다. 기존에는 직장에 다니는 자녀의 피부양자로 등록돼 건보료를 내지 않으려면 연 소득이 3400만원 이하이기만 하면 됐지만 이 기준이 2000만원 이하로 대폭 낮아진 것이다.
이에 따라 은퇴자들 사이에서는 “차라리 연금을 일찍 신청해서 매달 받는 수령액을 줄이는 게 낫다”는 인식이 자리 잡기 시작했다.
현재 국민연금 수급개시 연령은 만 63세로, 만 60세까지 일하면서 보험료를 내고 3년 뒤부터 연금을 받는다.
하지만 정리해고 등 일찍 퇴사해 경제적으로 곤궁한 상황에 놓여 있다면 이보다 앞당겨 ‘조기연금’ 신청을 할 수 있다.
조기연금은 일명 ‘손해연금’으로 불린다. 연금을 1년 먼저 당겨 받아 쥘 때마다 연금 지급액이 6%(최대 30%)씩, 월로 따지면 매달 0.5%씩 깎여나가는 까닭이다.
쉽게 설명하기 위해 수급 개시 연령인 만 63세에 월 100만원을 받는다고 가정해보자.
수령 시기를 1년 앞당긴 만 62세에는 6%(6만원)가 깎인 94만원을 받게 된다. 2년을 당겨 만 61세에 받으면 감액률은 12%로 늘어 수령액은 88만원으로 쪼그라든다. 일찍 받는 대가로 매달 손에 쥐는 연금 수입이 평생 깎이는 셈이다.
하지만 여기에 더해 조기연금 수령 후 매년 전체 가입자의 평균 소득(A값) 상승분 등을 반영하기 때문에 실제 이 차이는 더 벌어진다.
“5년 일찍 받으면 연금액이 30% 깎인다”는 말만 믿고 조기연금을 신청했던 은퇴자들이 실제 통장에 찍히는 금액 차이를 보고 놀라는 경우가 적지 않다. 숫자로 보이는 단순 감액률(30%)보다 ‘실질적인 소득 격차’가 훨씬 크기 때문이다.
이유는 국민연금 산정 방식에 있다.
국민연금은 매년 전체 가입자의 평균 소득(A값) 상승과 물가 인상률을 반영해 연금 가치(소득 재평가)를 올려준다.
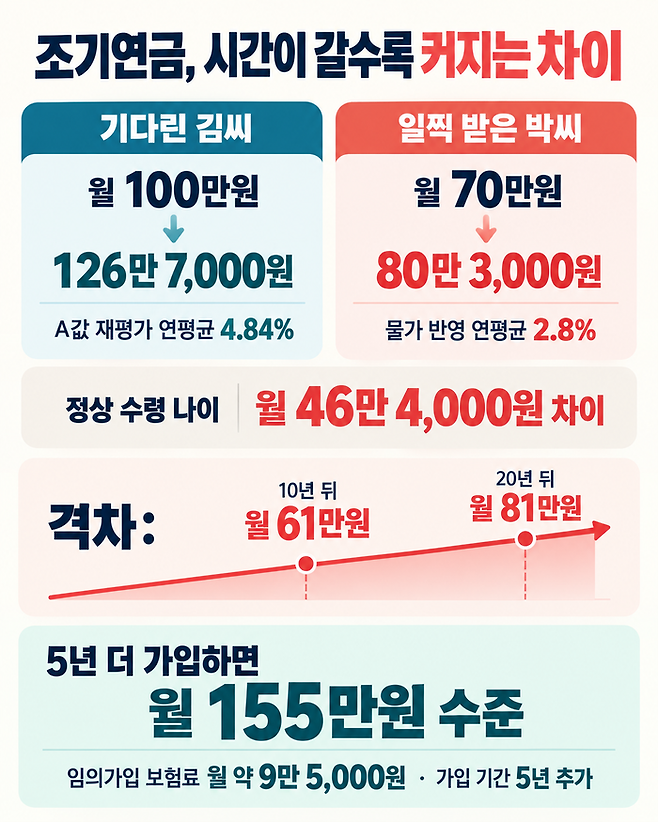
반면 5년 일찍 조기연금을 선택해 월 70만원에서 수령을 시작한 박모 씨의 상황은 좀 다르다. 이미 수령을 시작한 연금은 A값 상승이 아닌 ‘소비자물가 상승률(최근 5년 평균 약 2.8%)’만 적용받아 오르기 때문이다.
이 결과 박 씨가 정상 수령 나이에 도달했을 때 받는 금액은 월 80만 3000원에 불과하다.
※ 기사 전문은 매일경제신문의 프리미엄 재테크 콘텐츠 플랫폼 매경플러스에서 확인할 수 있습니다. 네이버에서 ‘매경플러스’를 검색하거나, 스마트폰으로 아래 QR코드를 찍으면 연결됩니다.
Copyright © 매일경제 & mk.co.kr. 무단 전재, 재배포 및 AI학습 이용 금지
- “조상 땅 있다고 들었는데”…구청서 우연히 5만7000평 확인한 시민
- “강남 얘기 아니었어?”…서울 전역서 아파트 매물 급증 - 매일경제
- “노후자금 25억 모았습니다. 부족한가요?”…여전히 불안하다는 54세, 한국은 - 매일경제
- 스타벅스, 처음으로 광주 매장 문 닫았다 - 매일경제
- 은마아파트 480억 땅, 정태수 상속인 첫 승소 - 매일경제
- “설렜고 눈물 날 뻔했다”…‘전원일기’ 22년 간 부부 김혜자 과거발언, 뭉클 - 매일경제
- 美 분석업체 “바이낸스 8조원대 탈취, 북한 소행…역대 최대” - 매일경제
- [단독] 前 삼성전자 부회장 차남, 주가조작 징역형 집유 확정 - 매일경제
- [속보] ‘김건희에 명품 선물 혐의’ 김기현 의원 1심 무죄 - 매일경제
- “30% 예상했는데 50%나 깎인다고?” … 국민연금 신청자의 ‘착각’ - 매일경제