“엄빠가 집 사줬어요”…10대 ‘금수저 갭투자’ 증가세
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
소득이나 자체 자금조달 능력이 제한적인 20세 미만의 주택 취득 과정에서 세입자 임대보증금을 매입자금으로 활용하는 '갭투자성' 거래가 늘고 있다.
부동산 업계 관계자는 "자체 소득이나 금융권 대출을 통한 자금조달이 쉽지 않은 10대 등이 주택을 취득하려면 가족의 자금 지원이 중요한 역할을 할 수밖에 없다"며 "특히 증여·상속이나 임대보증금을 활용한 거래에 대해서는 실제 자금출처와 증여 절차가 적정했는지를 살펴볼 필요가 있다"고 말했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
매수 3건 중 2건이 ‘부모 찬스’
정부 규제에 갭투 주춤한 사이 나홀로 ‘껑충’
금융 대출 ‘0원’…“적정 여부 살펴야”
[이데일리 이정현 기자] 소득이나 자체 자금조달 능력이 제한적인 20세 미만의 주택 취득 과정에서 세입자 임대보증금을 매입자금으로 활용하는 ‘갭투자성’ 거래가 늘고 있다. 증여·상속 자금을 활용한 경우도 3건 중 2건꼴에 달해 가족으로부터 받은 자금과 세입자 보증금이 주택 취득의 주요 수단으로 활용되는 모습이다.
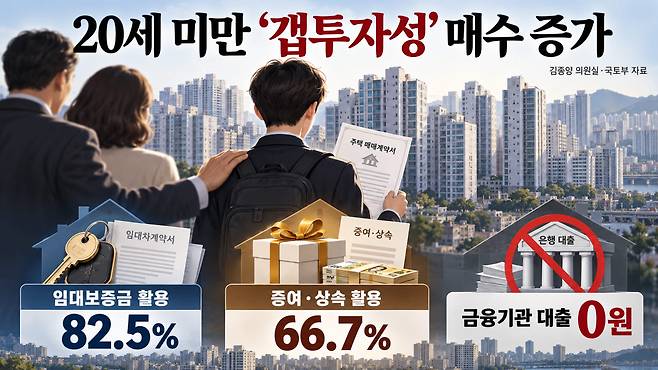
임대보증금을 활용한 거래를 모두 갭투자로 단정하기는 어렵지만, 세입자 보증금을 활용해 자기자금 부담을 낮추는 ‘갭투자성’ 자금조달이 상당 부분을 차지한 것으로 해석 가능하다.
20세 미만의 임대보증금 활용 건수와 비중은 최근 들어 증가하는 추세다. 지난해 20세 미만이 제출한 자금조달계획서는 37건이었으며 이 가운데 취득주택 임대보증금을 기재한 경우는 28건으로 75.7%였다. 올해는 7개월 만에 임대보증금 활용 건수가 52건으로 지난해 연간 건수를 넘어섰고, 비중도 82.5%로 6.8%포인트 높아졌다.
다른 연령대와 비교하면 이 같은 흐름은 더욱 두드러진다. 취득주택 임대보증금을 자금조달 수단으로 기재한 비율은 20대의 경우 지난해 51.0%에서 올해 37.5%로 낮아졌다. 같은 기간 30대는 32.0%에서 16.4%, 40대도 32.8%에서 18.2%로 하락했다. 반면 20세 미만은 75.7%에서 82.5%로 오히려 상승했다.
20세 미만의 주택 매수에는 증여·상속 자금도 상당 부분 활용됐다. 올해 전체 63건 가운데 매수 자금으로 증여·상속을 활용했다고 신고한 경우는 42건으로 66.7%에 달했다. 3건 중 2건꼴이다. 2024년 45.0%였던 증여·상속 자금 활용 비율과 비교하면 크게 높아졌다.
금액 기준으로 보면 자금조달 구조는 더욱 뚜렷하다. 올해 20세 미만의 주택 매입금액은 총 216억5900만원으로, 이 가운데 취득주택 임대보증금이 86억8200만원으로 40.1%를 차지했다. 증여·상속 자금은 51억6200만원으로 23.8%였다. 두 자금원을 합치면 138억4400만원으로 전체 주택 매입금액의 63.9%에 달한다.
반면 금융기관 대출로 조달했다고 신고한 금액은 한 푼도 없었다. 소득이나 금융권 대출을 통한 자금조달이 제한적인 10대 등의 주택 취득 과정에서 임대보증금과 증여·상속 자금 의존도가 상대적으로 높게 나타난 셈이다.
20세 미만 주택 자금조달계획서 제출 건수가 63건에 불과한 만큼 이를 주택시장 전반의 현상으로 확대 해석하기에는 한계가 있다. 그럼에도 다른 연령대에서는 임대보증금 활용 비율이 낮아지는 것과 달리 특정 연령에서만 높은 수준을 유지하고 있다는 점에서 자금조달 구조를 들여다볼 필요가 있다는 지적이 나온다.
부동산 업계 관계자는 “자체 소득이나 금융권 대출을 통한 자금조달이 쉽지 않은 10대 등이 주택을 취득하려면 가족의 자금 지원이 중요한 역할을 할 수밖에 없다”며 “특히 증여·상속이나 임대보증금을 활용한 거래에 대해서는 실제 자금출처와 증여 절차가 적정했는지를 살펴볼 필요가 있다”고 말했다.
이정현 (seiji@edaily.co.kr)
Copyright © 이데일리. 무단전재 및 재배포 금지.
- "100조 벽 깼다" 삼성전자 또 신기록…내년엔 130조 찍나
- "흉기 피습 사건이 또?"…이재명 '서울행 헬기' 국감서 재점화
- "파격적이다"…박진영, 국감 '시스루' 패션 화제
- "엄마, 1억 더 보내줘"…美 유학생 취업수수료 '폭탄'
- 차기 대통령감 누구?…김민석 18.1%·한동훈 17.0%·오세훈 13.1%
- 김태규 "부엉이바위 진실 영화 만들자"…김용민 "일베보다 더 일베스러워"
- "돈 없어 힘들다" 부모님 산소서 한탄했는데…'20억' 당첨됐다
- "한 달 10만원대"…한국판 '반값 위고비' 나온다
- "40대 가수, 사망한 딸 싣고 와 '살아있다'고"...징역 25년
- '징역 2년→무죄' 尹…1심 뒤집은 재판부, 김건희·오세훈 운명은