미 국채 금리 5% 뒤편에 ‘헤지펀드’…미 국채 안정성 프리미엄 소멸
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
최근 미국 국채 10년물 금리가 2007년 이후 처음으로 5%를 웃돈 가운데, 그동안 미 국채금리 하락 압력으로 작용해온 미 국채의 안정성·유동성 프리미엄(이른바 '편의수익률')이 소멸했다는 주장이 나온다. 나아가 미 국채 매수 주체에서도 미 연방준비제도(연준)와 각국 중앙은행의 흡수력이 줄어들고, 헤지펀드 투자자의 비중과 역할이 확대되면서 장기금리 상승 압력이 지속되고 있다는 분석이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
최근 미국 국채 10년물 금리가 2007년 이후 처음으로 5%를 웃돈 가운데, 그동안 미 국채금리 하락 압력으로 작용해온 미 국채의 안정성·유동성 프리미엄(이른바 ‘편의수익률’)이 소멸했다는 주장이 나온다. 나아가 미 국채 매수 주체에서도 미 연방준비제도(연준)와 각국 중앙은행의 흡수력이 줄어들고, 헤지펀드 투자자의 비중과 역할이 확대되면서 장기금리 상승 압력이 지속되고 있다는 분석이다.
지난 3일 크리스토퍼 월러 연준 이사는 미 국채의 안전·유동성 프리미엄(편의수익률)이 수년에 걸쳐 지속적으로 축소돼 지난 7월부터 거의 소멸했다는 실증연구(한노 루스티히 미 스탠퍼드대 교수)를 인용하면서, 이에 따라 미 국채금리가 상승 압력을 받고 있다고 지적했다. 루스티히 교수는 연구에서 AAA 등급 회사채와 미 국채 사이의 스프레드(5~10년물)가 글로벌 금융위기 이전에 30~60bp(1bp=0.01%포인트)였으나 지금은 0bp 안팎으로 거의 사라졌다고 분석했다. 세인트루이스 연방준비은행도 미 국채금리가 통상 ‘예상 단기금리+기간 프리미엄–편의수익률’로 분해되는데, 편의수익률 소멸이 국채금리를 상승시키는 경로 요인으로 작용한다고 분석했다.
편의수익률은 안전자산인 미 국채를 사서 안정성과 유동성을 얻는 대가로 투자자들이 기꺼이 포기하는 수익률로, 미 국채가 독일·일본 국채 같은 대체자산에 견줘 비싼 가격에 거래(낮은 금리)되는 정도를 말한다. 일부 연구에 따르면, 미국 연방정부 총부채(국채발행 잔액)가 최근 40조달러를 돌파한 가운데 2000년~2024년 동안 미국의 국내총생산(GDP) 대비 재정 부채 비율이 1% 증가할 때마다 미 국채 5년물의 편의수익률은 0.37~0.86bp 축소됐다고 한다.
미 국채에서 일종의 ‘희소성 프리미엄’이라고 할 수 있는 편의수익률이 하락하는 배경에는 미국의 대규모 재정적자 누증으로 국채 발행물량이 급증하는 사정이 깔려 있다. 국제통화기금은 국채 발행물량이 늘어날수록 미 국채 투자자들에게 안전성·유동성 가치(편의수익률)는 체감하기 마련이라고 분석했다.
미 국채를 사들이는 수요 측면에서 미 국채 보유 주체가 글로벌 공적부문에서 민간으로 재편되고 있는 현상도 편의수익률을 구조적으로 축소시키는 요인이다. 미 국채 투자자 구성에서 연준과 각국 중앙은행 등의 비중과 역할은 최근 급속히 줄어들고 그 자리를 헤지펀드 등 국채 가격(금리)에 민감한 투자자들이 차지하고 있다. 미 연준이 2022년 6월부터 지난해 11월까지 양적긴축을 시행하면서 연준이 보유중인 국채 규모는 2022년 5월 말 5조8천억달러에서 지난해 11월 말 4조2천억달러로 대폭 줄었다. 9월 현재는 약 4조6천억달러가량이다. 반면 헤지펀드의 미 국채 보유액은 2021년 말 9천억달러에서 지난해 말 2조7천억달러로 급증했다. 그 결과 공적부문의 미 국채 보유 비중은 2016년 46%(미국 국내총생산 대비)에서 지난해 말 27%로 낮아졌고, 반면 가격에 민감한 민간부문의 보유 비중은 221년 말 53.9%에서 작년말 72.4%로 높아졌다. 미 국채 발행액은 연방정부 보유분을 제외할 경우 미 국내총생산의 약 100% 수준이다.
국제금융센터는 “국채 가격에 비탄력적인 미 국채 수요자 집단, 즉 연준이나 각국 중앙은행이 늘어난 국채 물량을 흡수하지 못한 채 투자 여력이 줄어들고, 이들이 이탈한 자리를 가격에 민감한 헤지펀드가 메우면서 미 국채의 안전성·유동성(비금전적 편익)보다 수익률(금리) 자체가 투자의 주요 판단 요인으로 작용하고 있다”고 분석했다. 똑같은 규모로 국채가 발행 공급되더라도 헤지펀드 등 민간이 흡수하는 비중이 높을수록 더 높은 금리를 요구하게 된다는 것이다.
강현주 자본시장연구원 선임연구위원도 최근 관련 보고서에서 “미 국채 보유 구조가 미 연준의 양적 긴축 시행(2022년 하반기) 이후 뚜렷하게 달라졌다. 연준과 해외 중앙은행 등 공적부문의 절대 보유 규모가 감소하고 헤지펀드 등 가격에 민감한 주체의 보유가 증가하고 있다”며, 가격에 민감한 민간투자자의 미 국채 보유가 미 국내총생산 대비 1%포인트 높아지면 미 국채금리에서 기간프리미엄이 약 8.7bp 상승하는 강한 플러스 관계가 나타났다고 진단했다.
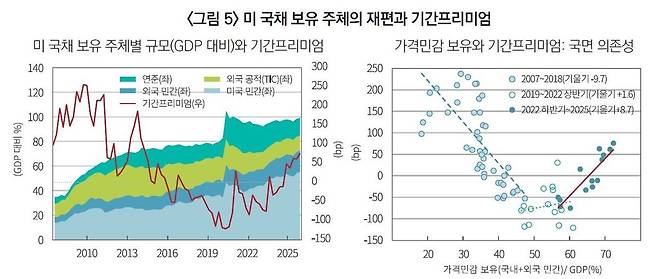
해외 민간부문의 미 국채 보유가 늘어나는 배경에는 한국·일본·중국·대만 등 글로벌 경상수지 흑자국에서 대미 자본수출 주체가 공적부문에서 민간부문으로 이동하고 있기 때문이다. 글로벌 금융위기 이전에는 글로벌 경상수지 흑자국이 자국 통화가 절상되는 압력을 줄이기 위해 흑자 자금의 상당 부분을 공적부문을 통해 미 국채 매수에 사용(중앙은행 외환보유고 확충)했는데, 최근에는 흑자국의 연기금과 보험, 개인 등 민간 투자자들이 미 국채 투자를 확대하면서 미 국채 수요 기반이 재편되고 있다.
조계완 선임기자 kyewan@hani.co.kr
Copyright © 한겨레신문사 All Rights Reserved. 무단 전재, 재배포, AI 학습 및 활용 금지
- “조희대, 이 대통령 출국 직후 쿠데타적 행태”…민주, 사퇴 요구
- ‘매관매직’ 김건희 2심 징역 5년으로 감형…‘바쉐론 시계’ 등 무죄
- 부산 상어 보러 5만명…30m 좁은 수로서 뱅뱅, 안 나가니 못 나가니
- 185만원 항공권 취소했는데 왜 -175만원…카드결제 ‘환 손실’ 자동 보상한다
- ‘노무현 조롱’ SNS 첫 접속 차단…“정보통신심의규정상 ‘유해 정보’”
- 다람쥐 가족 앞다퉈 들어가다 미끄덩~…카메라 찍힌 ‘야생동물 사생활’
- “올 추석부턴 제사 없이 밥 먹자”던 엄마, 안녕…간 기증하고 떠난 78살
- [단독] 트럼프, 오늘 밤 ‘한국 대미투자 1호 텍사스 화력발전’ 발표
- 17살 트로트 가수 김다현 “심수봉 선생님이 사과…잘 추스를 것”
- 신나게 북 치는 ‘올공’ 장동혁 “끝장 봅시다~ 더 크게 울려보자”