미국 금리인상 시작…내 계좌도 "윈터 이즈 커밍"
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
바야흐로 전 세계가 다시 긴축의 시대로 접어들고 있기 때문이다. 미국이 3년여 만에 금리인상을 재개했고 유럽도 금리를 올렸다.
30년 만기 고정형 주택담보대출(모기지) 평균금리도 금리인상 전에 이미 6.76%로 올라 1년여 만에 가장 높은 수준을 기록했다.
연준은 3년여 만에 금리를 올렸고, 내년 말 기준금리 전망치도 4.1%로 제시했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
美 연준 3년여 만에 금리인상
2연속 인상한 한은, 입지 좁아져
韓 주담대 금리 이미 6% 육박
李 “금리 상황 호락호락하지 않아”
# 유명 시리즈물 '왕좌의 게임'에 나오는 유명대사 'Winter is coming(겨울이 오고 있다)'이 우리의 대출계좌에 현실로 나타나고 있다. 바야흐로 전 세계가 다시 긴축의 시대로 접어들고 있기 때문이다. 미국이 3년여 만에 금리인상을 재개했고 유럽도 금리를 올렸다. 일본마저 18일 기준금리를 1.25%로 올려 31년 만의 최고 수준으로 끌어올렸다.
# 지난 7월과 8월 두달 연속 기준금리를 인상하며 선제대응에 나섰던 한은의 입지는 다시 좁아졌다. 이미 시장은 기준금리를 앞질러 고금리 시대를 경험하고 있다. 관건은 이 '겨울'을 언제까지 버텨야 하느냐는 것이다.
금리를 한번 더 올릴 가능성도 높아졌다. 점도표상 FOMC 참석자 18명 가운데 16명이 올해 안에 지금보다 높은 기준금리가 적절하다고 전망했다. 올해 말 기준금리 전망치 중간값은 4.1%로 현재보다 0.25%포인트 높은 수준이다.
게다가 연준은 내년 말 기준금리 전망치 중간값도 4.1%로 제시했다. 이번 전망대로라면 한번 더 금리를 올린 뒤 내년까지 4% 안팎의 높은 금리가 이어질 가능성을 열어둔 셈이다.
문제는 시장금리가 이미 그보다 앞서 움직이고 있다는 점이다. 최근 미국 국채 10년물 금리가 5%를 넘어간 것이 대표적이다. 30년 만기 고정형 주택담보대출(모기지) 평균금리도 금리인상 전에 이미 6.76%로 올라 1년여 만에 가장 높은 수준을 기록했다.
한술 더 떠 기준금리가 올라가자 은행들은 대출금리를 곧바로 인상했다. 미국 주요 은행들은 연준의 금리인상 직후 우량 고객에게 적용하는 프라임레이트를 연 6.75%에서 7.00%로 0.25%포인트 올렸다.
■ 기준금리 3%인데 시장은 이미… = 한국의 사정도 크게 다르지 않다. 한은이 기준금리를 결정하기 전에 시장금리가 먼저 올랐다. 지난 9월 15일 한국 국고채 3년물 금리는 연 4.091%, 10년물은 4.600%까지 올랐다. 5대 은행의 주택담보대출 금리도 이미 6% 안팎까지 상승했다. 15일 기준 우리은행의 신규 코픽스 연동 변동형 주담대 금리는 연 4.80~6.00%, KB국민은행은 4.35~5.75%다.
이런 상황에서 미국이 통화정책 기조를 금리인상 쪽으로 틀었다. 미국과 한국의 물가와 성장률, 가계부채 상황 등이 다르다고는 하지만, 세계 금융시장의 기준 역할을 하는 미국 금리가 높은 수준을 유지하면 한은의 선택지는 좁아진다.
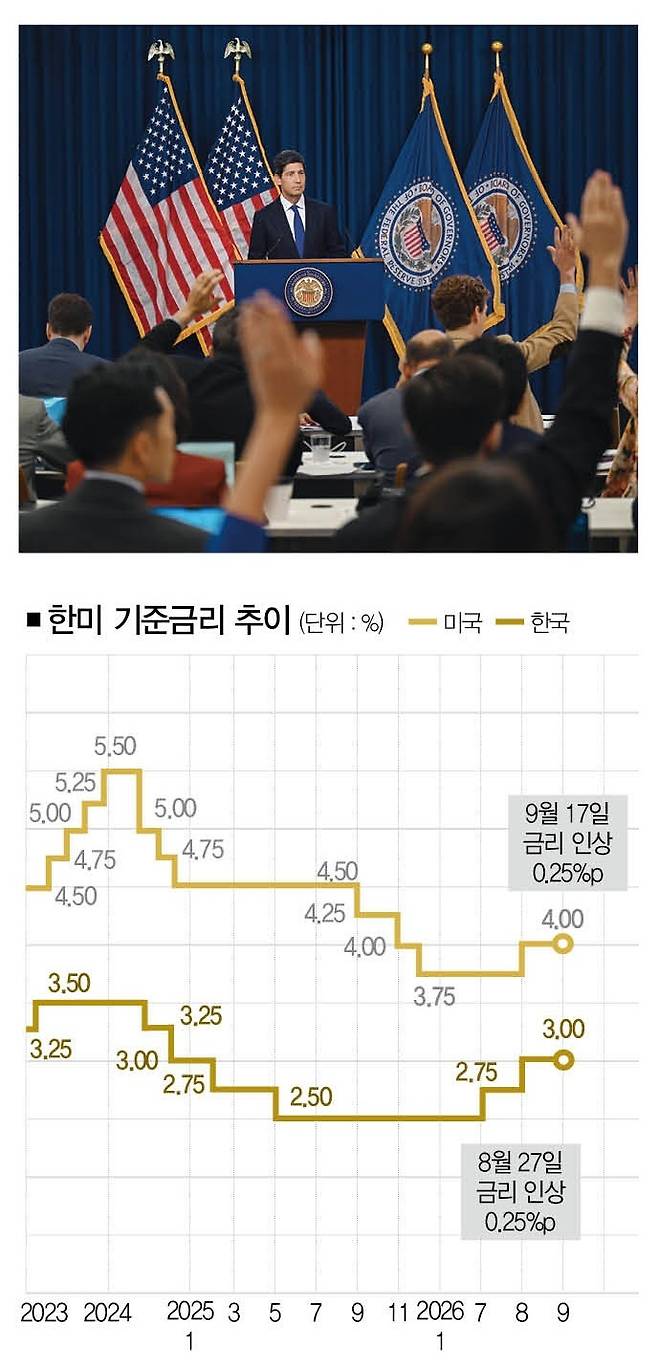
■ 올리자니 빚 부담, 안 올리자니 물가 = 문제는 한국은행이 금리를 더 올리기도 쉽지 않다는 점이다. 특히 가계부채라는 약한 고리가 부담이다. 기준금리를 인상하면 주택담보대출과 신용대출 금리도 영향을 받는다. 이 대통령은 "경매물건이 늘어나고 대출 연체율도 늘어난다고 한다"며 이미 이자 부담이 커지기 시작했다는 점을 경고했다. 이 같은 가계의 원리금 상환 부담은 통화정책의 주요 변수가 되고 있다.
그렇다고 물가 상승요인을 무시하기도 어렵다. 국제유가 상승으로 물가 압력이 커지는 상황에서 원화 가치까지 떨어지면 달러로 사오는 원유와 원자재 가격이 더 비싸진다. 수입물가 상승이 소비자물가로 번지면 다시 기준금리를 올려야 할 이유가 생긴다.
금리를 내리자니 부동산과 가계대출을 다시 자극할 수 있고, 높은 금리를 오래 유지하자니 이미 빚을 진 가계의 부담이 커진다. 한국은행으로선 금리를 올리기도, 내리기도 어려운 딜레마를 마주하고 있는 상황이다. 게다가 시장금리가 기준금리에 앞서 상승하는 상황이라 가계와 기업은 이미 고금리 시대에 접어들었다고 해도 무방하다.
한국의 기준금리는 아직 3.00%다. 하지만 국고채 10년물 금리는 4.6%까지 올랐고, 은행권 주택담보대출 금리는 6%에 육박했다. 현금서비스나 카드론 같은 급전은 법정 최고이자율인 20%의 턱밑까지 차올랐다. 시장에는 이미 겨울이 찾아왔다. 찬바람은 불어 닥치고 있는데, 이 겨울은 언제까지 계속될 것인가.
장규석 특파원
더스쿠프 워싱턴지국장
2580@thescoop.co.kr
Copyright © 더스쿠프. 무단전재 및 재배포 금지.