‘주담대 8%’ 더 빨라진다…대출금리도 줄인상 예고
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
미국 연방준비제도(Fed·연준)를 비롯한 주요국 중앙은행의 금리 인상이 본격화하면서 국내 금융시장도 긴축의 영향권에 놓이게 됐다. 대출금리 상승으로 가계·기업의 이자 부담이 확대되는 가운데 연체율 상승에 따른 금융사 건전성 관리 필요성도 커졌다는 분석이 나온다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
금융채 5년물 34개월만에 최고
보름새 주담대 금리 0.35%P ↑
금감원 “금융부담 증가 예의주시”
미국 연방준비제도(Fed·연준)를 비롯한 주요국 중앙은행의 금리 인상이 본격화하면서 국내 금융시장도 긴축의 영향권에 놓이게 됐다. 대출금리 상승으로 가계·기업의 이자 부담이 확대되는 가운데 연체율 상승에 따른 금융사 건전성 관리 필요성도 커졌다는 분석이 나온다.
17일 금융계에 따르면 고정·혼합형 주택담보대출 기준이 되는 금융채 5년물 금리는 15일 연 4.655%로 2023년 11월 1일(4.734%) 이후 2년 10개월 만에 최고치를 기록했다. 연방공개시장위원회(FOMC)를 앞두고 국제유가가 상승하면서 시장 변동성이 확대되자 시장금리가 오른 영향이다.
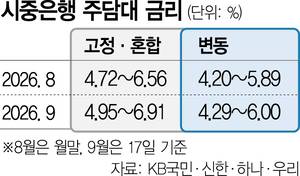
금융채 금리 상승의 영향으로 KB국민·신한·하나·우리 등 4대 시중은행의 5년 고정·혼합형 주담대 금리는 4.95~6.91%로 지난달 말(4.72~6.56%) 대비 상·하단이 0.23~0.35%포인트 넘게 상승했다. 신한을 제외한 다른 시중은행에서는 4%대 고정·혼합형 주담대가 사라졌다. 같은 기간 6개월 변동형 주담대 금리 역시 4.20~5.89%에서 4.29~6.00%로 상·하단이 0.09~0.11%포인트 올랐다. NH농협은행이 주담대 금리를 0.45%포인트 낮추면서 7%대 주담대가 일시적으로 사라졌지만 FOMC가 연내 금리를 추가 인상할 경우 8%대 금리가 나타날 가능성도 있다.
주요국 금리 인상이 본격화된 현시점에 변동금리 대출 비중이 확대된 것도 불안 요인이다. 한국은행에 따르면 7월 신규 주담대 가운데 변동금리 비중은 68.1%로 12년 5개월 만에 가장 높다. 금융위원회가 뒤늦게 장기 고정형 주담대 도입을 추진하고 있지만 이미 대출금리 수준이 높아진 만큼 실효성이 떨어진다는 반응이 나온다.
금리 상승에 따른 연체율 관리도 비상이다. 금융감독원에 따르면 국내 은행의 주담대 연체 채권(1개월 이상 연체) 규모는 2022년 말 1조 원에서 올해 6월 말 2조 2000억 원으로 두 배 이상 증가했다.
중소기업 또한 비상이 걸렸다. 중·저신용 등급이나 비수도권 기업일수록 자금 확보가 쉽지 않다는 분석이 제기된다. 올해 4~6월 비수도권 중소기업 대출은 7763억 원 증가했는데 수도권 중소기업(10조 6699억 원) 대비 7% 수준에 불과하다.
금감원은 이날 FOMC 기준금리 인상에 따른 취약차주 영향을 점검하고 나섰다. 시중 유동성이 점차 줄어들면서 차환 리스크가 예상되는 증권사·여신전문금융회사 등을 면밀하게 점검하고 보험사 자산·부채관리(ALM) 강화를 통해 금리 상승에 따른 손실 확대 가능성을 대비하기로 했다. 이세훈 금감원 수석부원장은 “금융시장에서 제일 당면한 리스크 요인으로 지금 금리를 보고 있다”며 “이에 따른 국민의 금융 부담 증가 상황을 주시 중”이라고 강조했다.
조지원 기자 jw@sedaily.com
Copyright © 서울경제. 무단전재 및 재배포 금지.
- “달걀 프라이 할 때 맨날 쓰는데 어쩌나”…의사가 당장 버리라는 ‘이 식용유’ 정체
- 월 660만원 벌어도 “살기 너무 힘들어”…매일 한숨만 나오는 ‘끼인 세대’ 50대
- 조깅하는 여성만 노렸나…두 달 새 여성 7명 숨진 채 발견된 남아공에 무슨 일이
- 아파트에 이사 온 6명 모두 1990년생 …“월세 더이상 못버텨” 빚내서 집 샀다
- 소득 상관없이 1인당 10만 원 또 준다…추석 전에 지원금 푸는 지자체들
- 한국 너무 신기하다…외국인들 여행 왔다가 충격받은 한국 식당 문화
- “이번 추석 연휴 너무 짧아, 하루만 더?”…28일 월요일 ‘빨간날’ 가능성은
- “인생역전 꿈꿨는데 망했다”…‘빚투’ 개미들 어쩌나, 주식 팔고도 못 갚은 돈 1년 새 ‘5배
- 60대 여성 시신 나온 카페 창고…“일주일만 쓸게요” 급하게 주문했다
- “잇몸에서 피나면 의심해야”…국민 5명 중 2명이 앓는다는 ‘이 병’, 뭐길래