주담대 연 8% 코앞… "내 이자 얼마나 늘어날까" 영끌족의 한숨
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
한국은행이 '매파적 행보'를 띠자 주택담보대출이 반응했다.
한국은행이 7·8월 두차례 연속 기준금리를 인상하면서 지난해 1월(3.00%) 이후 1년 9개월만에 기준금리가 3%대로 올라섰다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
기준금리 상승 여파 이어져
주담대 금리 상단 연 8% 목전
저금리 시기 영끌한 차주들
원리금 상환 부담 폭증 우려
신용대출 금리도 덩달아 오름세
한국은행이 '매파적 행보'를 띠자 주택담보대출이 반응했다. 주담대 변동금리의 기준인 코픽스(COFIX·자금조달비용지수)'가 오름세를 타면서 금리 상단이 연 8%에 이를 것이란 전망이 나온다. 어렵게 대출을 받아 내집을 마련한 이들에게 위기의 계절이 찾아왔다.
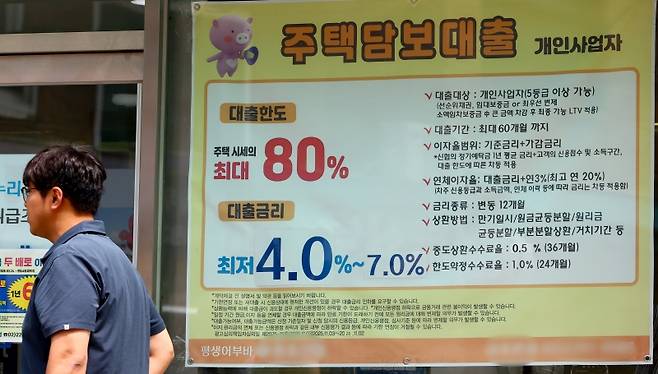
지난 8월 28일 기준 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)의 주담대 금리(5년 고정형)는 연 4.68~7.15%를 기록했다. 금리 상단이 연 7%대를 넘어서면서 8%대 벽이 머지않아 무너질 수 있다는 거다.
실제로 기준금리 인상의 여파로 '코픽스(COFIX·자금조달비용지수)'가 오름세를 띠고 있다. 코픽스는 은행이 돈을 조달해올 때 드는 비용으로, 주담대 변동금리의 기준이 된다. 은행연합회에 따르면 7월 코픽스는 3.18%(신규 취급액 기준8·월 18일 공시)로 전월(3.05%) 대비 0.13%포인트 상승했다. 2024년 12월(3.22%) 이후 1년 7개월 만에 가장 높은 수준이다.
대출을 끌어다 내집을 마련한 '영끌족'의 불안감이 커질 수밖에 없는 이유다. 특히 코로나19 팬데믹 당시 저금리로 대출을 받는 차주借主의 부담이 큰 폭으로 증가할 수 있다. 당시 저금리 기조에서 연 2~3% 금리로 5년 고정형 주담대를 받은 차주들의 경우 변동금리 전환 시기가 다가오고 있다.
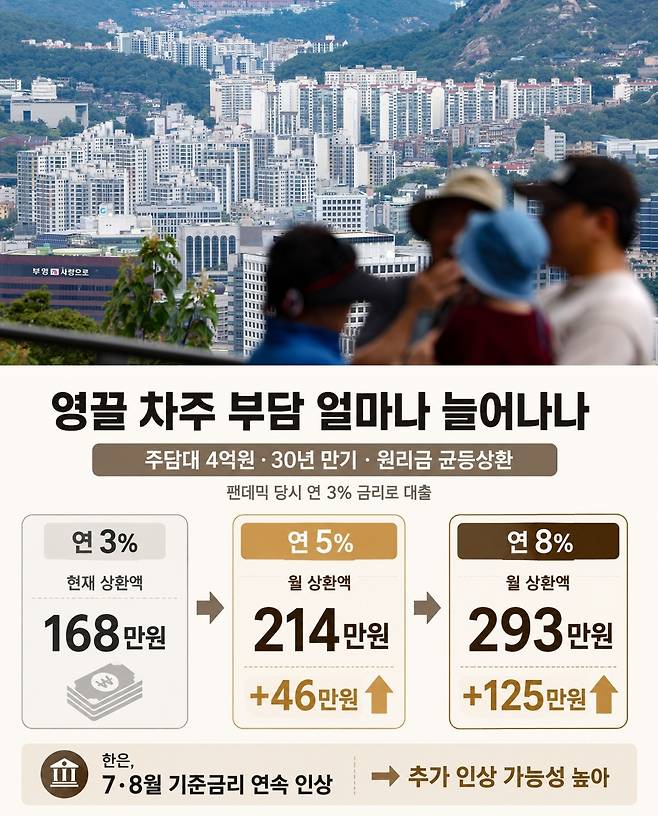
그렇다면 주담대 금리가 오르면 원리금 상환 부담은 얼마나 늘어날까. 4억원을 30년 만기 원리금 균등상환으로 대출받은 차주를 예로 들어보자. 연 3% 금리 기준 원리금 상환액은 월 168만원가량이다. 만약 금리가 5%로 오를 경우 원리금 상환액은 214만원으로 늘어난다. 연 8%가 되면 월 293만원에 육박한다.
단기간 내에 매달 40만~50만원, 많게는 120만원 이상의 추가 부담이 생긴다는 거다. 이는 가계의 소비 여력을 떨어뜨리는 변수로 작용할 가능성이 높다.
신현송 한은 총재는 8월 27일 기준금리 인상을 발표한 후 열린 기자간담회에서 "물가 등 거시 경제 안정을 위해 통화정책의 선제적 대응이 필요하다고 판단했다"면서 "3.25%가 점도표의 중간치로 나왔고, 앞으로 금융통화위원회 통화정책방향 회의가 4번 남았으니 지금보다 한번 올리는 완만한 인상세를 예상하고 있다"고 말했다. 어렵사리 대출을 받아 내집 마련에 성공한 이들은 버틸 수 있을까. 영끌족에 '위기의 시그널'이 울리고 있다.
이지원 더스쿠프 기자
jwle11@thescoop.co.kr
Copyright © 더스쿠프. 무단전재 및 재배포 금지.